
Azerbaycan’da şiddetli rüzgârlar, otomobil ve taşınmaz sahiplerinin sık karşılaştığı bir sorunu yeniden gündeme getirdi: Hasar açıkça görülse bile tazminat otomatik olarak ödenmiyor. Zorunlu sigortanın bulunması da her zararın karşılanacağı anlamına gelmiyor.
Azerbaycan Sigortacılar Birliği uzman grubunun üyesi Emil Ağabağırlı, hava koşullarından kaynaklanan zararların hangi durumlarda sigorta şirketi tarafından karşılanması gerektiğini ve ağaç, reklam panosu ya da başka bir cismin mülke zarar vermesi hâlinde hangi adımların atılacağını anlattı.
Otomobilin üzerine ağaç düşerse
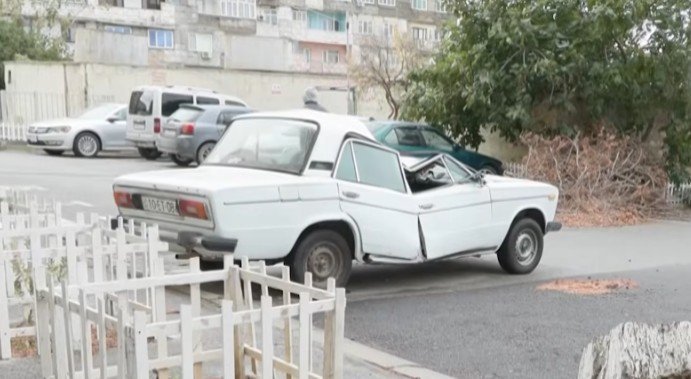
Şiddetli rüzgâr sırasında en sık yaşanan olaylardan biri, park hâlindeki araçların üzerine ağaç devrilmesi. Birçok sürücü zorunlu trafik sigortasının bu zararı karşılayacağını düşünüyor; ancak bu poliçe söz konusu hasar türünü kapsamıyor.
Zorunlu trafik sigortası esas olarak trafik kazasında üçüncü kişilere verilen zararların karşılanması için düzenleniyor. Otomobilin üzerine ağaç, reklam panosu veya başka bir cisim düşmesi hâlinde zarar, ilgili riskler sözleşmede yer alıyorsa gönüllü kapsamlı araç sigortası, yani kasko tarafından ödenebiliyor.
Örneğin 20 bin manat değerindeki bir otomobil kaskoluysa ve araçta 1.000 manatlık hasar oluşmuşsa sigorta şirketi, poliçe şartları çerçevesinde onarım bedelini karşılayabilir.
Kaskosu bulunmayan sürücü ise genel olarak zorunlu trafik sigortasından ödeme alamaz. Ancak ağacın ya da yapının bakımından sorumlu kişi veya kuruluşun hukuki sorumluluğu kanıtlanabilirse bu tarafa karşı ayrıca tazminat talebinde bulunulabilir.
Konut zarar görürse ne olur?
Konutlar için kurallar farklı. Zorunlu trafik sigortasının aksine zorunlu taşınmaz sigortası, doğal afetler ve mülk hasarıyla bağlantılı bazı riskleri kapsıyor.
Ağabağırlı, şiddetli rüzgârın sigortalı bir eve, yazlığa veya başka bir konuta zarar vermesi hâlinde mülk sahibinin tazminat isteyebileceğini söyledi. Ödenecek tutar hasarın niteliğine, sözleşme koşullarına ve poliçe limitine bağlı.
Zorunlu sigorta, konutun piyasa değerinin tamamının ödenmesini garanti etmiyor. Bir evin değeri 100 bin manat, zorunlu poliçenin üst sınırı ise 25 bin manatsa, tam hasar durumunda dahi ödeme sigorta bedeliyle sınırlı kalır. Daha yüksek zararlar, önceden satın alınmış gönüllü sigorta poliçesiyle karşılanabilir.
Yıllık ücretler ve azami teminat
Zorunlu taşınmaz sigortasının yıllık primi ve azami teminat tutarı bölgeye göre değişiyor:
| Bölge | Yıllık prim | Azami teminat |
|---|---|---|
| Bakü | 50 manat | 25.000 manat |
| Gence, Sumgayıt ve Nahçıvan | 40 manat | 20.000 manat |
| Diğer şehir ve ilçeler | 30 manat | 15.000 manat |
Değeri zorunlu sigorta limitinin üzerinde olan taşınmazların kalan kısmı ayrıca sigortalanabilir. Ağabağırlı, Bakü’de değeri 100 bin manat olan bir evi örnek gösterdi. Mülk sahibi, 25 bin manatlık zorunlu teminata ek olarak kalan 75 bin manat için gönüllü sigorta yaptırabilir. Uzman, bu ek güvencenin yaklaşık 200-210 manata mal olacağını belirtti.
Sigorta şirketi ödeme yapmazsa
Geçerli poliçe bulunmasına rağmen tazminatın alınması zaman alabilir. Önce olayın koşulları ve hasarın nedeni belirlenmeli, ardından onarım maliyeti hesaplanmalı.
Zarar olumsuz hava koşullarından kaynaklanmışsa, ilgili devlet kurumundan bu koşulları doğrulayan resmî belge istenebilir. Daha sonra hasar tespiti yapılır.
Sigorta şirketi ödemeyi reddeder veya zararı önemli ölçüde düşük hesaplar ise poliçe sahibi yeniden değerlendirme talep edebilir, bağımsız uzmana başvurabilir ya da Azerbaycan Merkez Bankasına şikâyette bulunabilir.
Ağabağırlı, gerekli belgelerin eksiksiz sunulmasının ardından sigorta şirketlerinin kanunda belirlenen ödeme sürelerine uyması gerektiğini söyledi. Gerekçesiz gecikmeler mali yaptırımlara yol açabilir.
Yıkılan çitler ve hukuki sorumluluk
Fırtına çitlerin ve başka yapıların yıkılmasına, bunun sonucunda maddi zarara veya yaralanmaya da neden olabiliyor. Özel bir eve ya da ticari tesise ait çit yayanın üzerine düşerse tazminat, mülk sahibinin hukuki sorumluluk sigortasından karşılanabilir.
Sorumluluk poliçesi yoksa yaralanan kişi veya yakınları mülk sahibine karşı dava açabilir. Tazminat alınıp alınamayacağı olayın koşullarına ve mülk sahibinin sorumlu tutulması için hukuki dayanak bulunmasına bağlıdır. Bir yapının yıkılmış olması tek başına otomatik tazminat hakkı doğurmaz.
Daha sıkı denetim tartışılıyor
Ağabağırlı, Azerbaycan’da zorunlu taşınmaz sigortası yükümlülüğünün uygulanması için yeni bir denetim modeli hazırlandığını da söyledi.
Kanun yıllardır bu sigortayı zorunlu tutmasına rağmen çok sayıda daire ve müstakil ev sahibi poliçe yaptırmıyor. Bunun nedenlerinden biri denetimin sınırlı kalması. Sigorta bugün çoğunlukla taşınmaz alım-satımı veya ipotek işlemleri sırasında yaptırılıyor.
Uzman, daha etkili bir denetim mekanizmasının ve uygulamayı hangi kurumun izleyeceğinin tartışıldığını belirtti. Ayrıntılar henüz resmen açıklanmadı; Ağabağırlı, Merkez Bankasının konuya açıklık getirmesi gerektiğini söyledi.
Tapu kaydı olmayan ev sigortalanabilir mi?
Ağabağırlı’ya göre mülk sahibinin bina üzerindeki hakkını kanıtlayan bir belgeye sahip olması gerekiyor. Koşullara bağlı olarak bu belge teknik pasaport, satın alma sözleşmesi, mahkeme kararı veya hukuken tanınan başka bir belge olabilir.
Üzerindeki ev için hukuki dayanak bulunmuyorsa yalnızca arsaya ait belgeler yeterli kabul edilmiyor. Bu nedenle mülk sahiplerinin sigortalı bir olay yaşanmadan önce belgelerini kontrol etmesi gerekiyor.
Soru neden her fırtınadan sonra yeniden gündeme geliyor?
Ağabağırlı, birçok kişinin sigortayı ancak zarar gördükten sonra düşünmeye başladığını söyledi. Olaydan önce prim gereksiz bir masraf gibi görünebilir. Ancak ağaç otomobile zarar verdiğinde veya çatıyı rüzgâr uçurduğunda temel soru, onarım bedelini kimin ödeyeceği oluyor.
Araç ve konut sahiplerinin zorunlu trafik sigortası, kasko ve taşınmaz sigortası arasındaki farkı bilmesi gerekiyor. Her poliçe farklı riskleri kapsıyor; yalnızca sigortalı olmak her olayda ödeme garantisi sağlamıyor.
En önemli adım, sözleşmenin hangi hasar türlerini kapsadığını, azami tazminat tutarını ve sigorta şirketinin uyguladığı istisnaları önceden kontrol etmek. Aksi hâlde resmen sigortalı bir mülkün bile bir sonraki şiddetli hava olayının ardından tamamen sahibinin masrafıyla onarılması gerekebilir.
İlk kaynak: Vesti Baku
AZE.US’taki İngilizce orijinal: Tree Falls on a Car: Who Pays for Repairs in Azerbaijan?