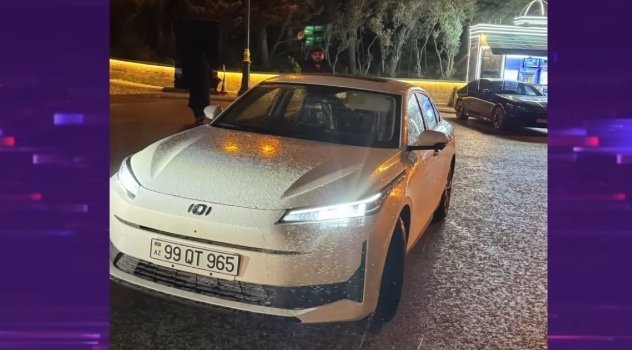

Azerbaycan, resmî bayilerin sattığı ikinci el araçlarda katma değer vergisinin aracın tüm yeniden satış bedeli yerine yalnızca bayinin kâr marjı üzerinden hesaplanmasını öngören geçici bir düzenlemeyi değerlendiriyor.
Teklif üç yıl süreyle uygulanacak. Ancak yalnızca üretim tarihi beş yılı aşmayan ve bayinin bedelini nakitsiz ödeme yoluyla ödediği araçları kapsayacak.
Ekonomist Natig Ceferli, düzenlemenin temel yaklaşımını destekledi ancak sınırlamalarını bir Facebook paylaşımında sorguladı.
Önerilen KDV kuralı nasıl işleyecek?
Yasa tasarısına göre resmî bir bayi, ikinci el aracı 20 bin manata, yaklaşık 11 bin 765 dolara alıp 22 bin manata, yaklaşık 12 bin 941 dolara satarsa yüzde 18 KDV yalnızca 2 bin manatlık alış-satış farkı üzerinden hesaplanacak.
Bu durumda ödenecek vergi 360 manat, yaklaşık 212 dolar olacak. Mevcut uygulamada bayiler yalnızca komisyoncu olarak hareket etmek yerine araçları resmen satın alıp yeniden sattıkları için KDV aracın tüm satış bedeli üzerinden hesaplanabiliyor.
Mevcut yöntem resmî bayiler üzerinde daha ağır bir vergi yükü yaratıyor, fiyatları artırabiliyor ve kayıtlı satış kanallarını kayıt dışı işlemler karşısında daha az rekabetçi hâle getiriyor. Önerilen değişiklik, vergi uygulamasını işlemin ekonomik niteliğine yaklaştırmayı amaçlıyor.
Ceferli sınırlamaları sorguladı
Ceferli, yeniden satılan aracın tüm bedeli üzerinden KDV hesaplanmasını mantıksız bulduğunu ve yalnızca kâr marjının vergilendirilmesinin doğru yaklaşım olduğunu söyledi. Ancak tasarıyla ilgili üç soru yöneltti.
İlk olarak, Azerbaycan’daki ikinci el araç piyasasının büyük bölümünü daha eski modeller oluştururken düzenlemenin neden yalnızca beş yaşını aşmayan araçlarla sınırlandırıldığını sordu.
İkinci olarak, bayilerin araçları yalnızca nakitsiz ödeme yoluyla satın almaları hâlinde düzenlemeden yararlanabilmesini eleştirdi. Nakit ödemeyle alınan araçlarda aynı marj esaslı vergi uygulamasının neden geçerli olmayacağının açıklanması gerektiğini belirtti.
Üçüncü olarak, mekanizmanın kalıcı bir vergi kuralı olmak yerine neden üç yıl sonra sona ereceğini sordu.
Ceferli’ye göre doğru bir vergi ilkesi bu kadar çok ek koşulla daraltılmamalı.
Düzenleme henüz yürürlükte değil
Hüküm, Azerbaycan Vergi Kanunu için önerilen değişikliklerin bir parçası. Henüz yürürlüğe girmedi ve nihai şartları yasa tasarısının kabul sürecinde belirlenecek.
Tasarı, uygulamanın resmî bayileri destekleyebileceğini, şeffaflığı artırabileceğini ve daha fazla ikinci el araç işlemini kayıt dışı kanallardan düzenlenmiş piyasaya taşıyabileceğini öngörüyor. Ancak bayilerin vergi yükünün azalması, tüketici fiyatlarının otomatik olarak düşeceği anlamına gelmiyor.
Kaynak: Vesti Baku.
AZE.US’taki İngilizce özgün haber.